Immobili su progetto versus immobili pronti a Dubai: come scegliere
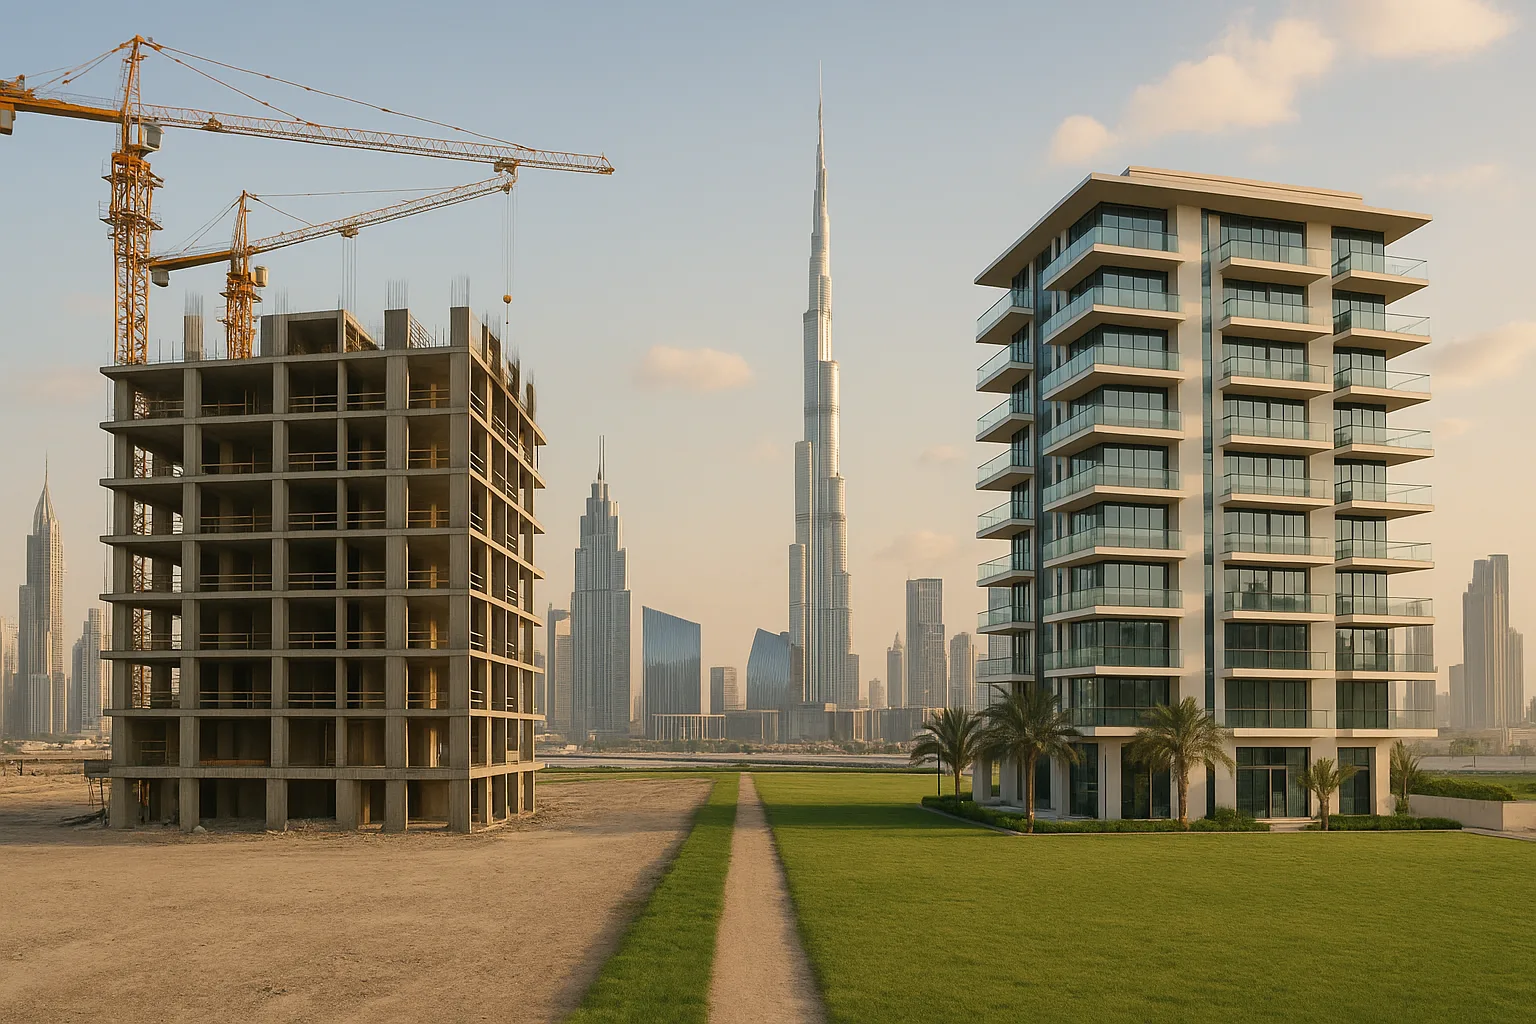
Comprendere le differenze fondamentali
Gli immobili su progetto sono venduti prima o durante la costruzione; gli acquirenti si impegnano in anticipo, spesso tramite piani di pagamento scaglionati. Gli immobili pronti sono completati e disponibili per occupazione immediata o per essere affittati.
La scelta influisce su tempi, flusso di cassa e su ciò che è possibile ispezionare prima dell’acquisto. Gli immobili su progetto possono offrire maggiore personalizzazione e pagamenti dilazionati. Il catalogo pronto offre visibilità del prodotto finale e controllo immediato dell’asset.
Comprendere queste differenze di base ti aiuterà a dare priorità a ciò che conta per te: potenziale apprezzamento del prezzo e personalizzazione (su progetto) rispetto a certezza e reddito immediato (pronto).
Considerazioni finanziarie e struttura dei pagamenti
Valuta il tuo budget e le esigenze di finanziamento. Le transazioni su progetto solitamente permettono caparre iniziali più basse e pagamenti a tappe legati agli stadi di costruzione, il che può aiutare il flusso di cassa. Gli immobili pronti di solito richiedono un esborso iniziale maggiore e l’approvazione del mutuo completa prima del trasferimento.
Considera i costi correnti che si applicano a entrambe le opzioni: spese condominiali, manutenzione, gestione della proprietà e eventuali tasse di trasferimento o registrazione. Non fare mai affidamento su un singolo importo: conferma tutte le spese con il tuo prestatore, il Dubai Land Department (DLD) e il tuo consulente finanziario.
Come confrontare il costo totale di proprietà
- Calcola il costo completo d’acquisto: caparra, pagamenti del saldo, spese di trasferimento e eventuali commissioni di agenzia o legali. Per gli immobili su progetto, includi tutti i pagamenti previsti alle varie tappe fino alla consegna.
- Aggiungi i costi ricorrenti: spese condominiali annuali, utenze, assicurazione e commissioni di gestione della proprietà. Chiedi al costruttore o al gestore informazioni sui budget recenti delle spese condominiali per il progetto quando confronti le opzioni.
- Considera i costi di finanziamento: tassi di interesse, commissioni di istruttoria e come sono programmati i pagamenti. Per gli acquisti su progetto, verifica se gli interessi maturano sui pagamenti scaglionati o solo dopo l’erogazione del mutuo.
Se confronti due immobili, costruisci un modello di flusso di cassa pluriennale (anche un semplice foglio di calcolo) che mostri quando sono dovuti i pagamenti e i proventi o le spese di affitto previste. Questo mette in evidenza le potenziali pressioni di liquidità e aiuta a identificare quale opzione è più adatta alla tua tolleranza di flusso di cassa.
Profilo del rischio e due diligence
Gli immobili su progetto comportano rischi specifici: ritardi nella costruzione, cambiamenti nelle specifiche, stress finanziario del costruttore o discrepanze tra il materiale di marketing e la costruzione finita. Gli immobili pronti eliminano il rischio di costruzione, ma dovresti comunque verificare la presenza di difetti, oneri pendenti o vincoli legali.
Passi di due diligence da intraprendere: verifica il track record del costruttore e i progetti completati; controlla che il progetto e la vendita siano registrati presso le autorità competenti (conferma le procedure con RERA/DLD); rivedi attentamente il contratto di vendita per tempistiche di consegna, clausole di compensazione e accordi di deposito a garanzia; e ottieni consulenza legale indipendente dove necessario.
Controlli pratici per acquisti su progetto
- Visita altri sviluppi completati dallo stesso costruttore per ispezionare la qualità costruttiva e il servizio post‑vendita.
- Conferma che sia in essere un conto escrow o una protezione statutaria equivalente per i fondi degli acquirenti; richiedi la documentazione.
- Esamina il piano generale della comunità e eventuali fasi future proposte che potrebbero influire sulle vedute, l’accesso o la disponibilità dei servizi.
- Controlla le comunicazioni del costruttore riguardo a ritardi e alla loro politica di compensazione—assicurati che sia chiaramente indicata nel contratto di vendita.
Controlli pratici per immobili pronti
- Affida un’ispezione indipendente per individuare difetti o esigenze di manutenzione prima della consegna.
- Richiedi la cronistoria delle spese condominiali e di eventuali lavori importanti programmati che potrebbero causare addebiti straordinari.
- Chiedi un programma di occupazione o di affitto aggiornato se l’immobile è venduto locato, e verifica i termini di eventuali contratti di locazione esistenti.
Obiettivi di investimento e orizzonte temporale
Allinea la scelta ai tuoi obiettivi. Se cerchi crescita del capitale e sei disposto ad aspettare, l’acquisto su progetto può offrire il potenziale di apprezzamento dal lancio alla consegna. Se la priorità è un reddito da locazione affidabile o l’occupazione immediata, un immobile pronto è generalmente la scelta migliore.
Considera le opzioni di uscita e la liquidità. Gli immobili pronti possono essere affittati o venduti immediatamente, soggetti alle condizioni di mercato. Le partecipazioni su progetto possono essere più difficili da liquidare prima della consegna e sono sensibili al sentiment di mercato intorno al momento della consegna.
Come valutare i rendimenti
- Per gli investitori orientati all’affitto, calcola i rendimenti lordi e netti: reddito da locazione atteso diviso per il costo di acquisizione (e poi sottrai i costi operativi per stimare il rendimento netto). Usa stime di affitto conservative e considera i periodi di vacanza tra inquilini.
- Per la crescita del capitale, considera i fondamentali della posizione: collegamenti di trasporto, infrastrutture pianificate, poli occupazionali e la reputazione del costruttore. La crescita del capitale è intrinsecamente incerta—esegui sempre scenari di ribasso nel tuo modello.
Passaggi pratici per l’acquisto: cosa verificare alla conclusione e alla consegna
Per gli immobili su progetto, crea una checklist per l’ispezione finale: assicurati che le specifiche corrispondano al contratto, verifica le finiture e ottieni tutte le garanzie e i certificati prima di effettuare il pagamento finale. Conferma che il costruttore abbia adempiuto agli obblighi statutari e che il trasferimento di proprietà possa procedere tramite il DLD o la procedura Oqood—verifica la procedura corretta con un consulente.
Per gli immobili pronti, commissiona un’ispezione indipendente, richiedi la cronologia delle spese condominiali e conferma che non ci siano debiti pendenti. Verifica che la documentazione di titolo sia pulita e che le procedure di trasferimento siano chiare con il venditore e il professionista incaricato del trasferimento.
Pratiche per la consegna
- Organizza un’ispezione professionale che collaudi impianti idraulici, impianti elettrici, porte e finestre, e che verifichi infiltrazioni d’acqua, umidità o problemi strutturali.
- Ottieni tutte le chiavi, le tessere d’accesso e i manuali degli elettrodomestici. Per gli immobili su progetto, assicurati che le garanzie per elettrodomestici, accessori e elementi strutturali siano fornite e chiaramente datate.
- Procurati un pacchetto di consegna completo: documenti di titolo, certificato di completamento o permesso di occupazione (se applicabile), regolamento della comunità e dettagli sulle spese condominiali.
Consigli su negoziazione e contratto
- Per gli immobili su progetto: negozia le tappe di pagamento, gli importi delle caparre e qualsiasi clausola aggiuntiva riguardo alle specifiche o alla compensazione in caso di ritardo nella consegna. Informati su incentivi come piani di pagamento, cashback o garanzie di affitto, ma verifica i termini per iscritto.
- Per il catalogo pronto: insisti su un inventario chiaro dove applicabile e negozia l’esecuzione di lavori correttivi prima del trasferimento, o ottieni un adeguamento di prezzo per coprire i difetti identificati.
- Includi sempre un elenco chiaro di condizioni in ogni offerta: condizione sospensiva di finanziamento, ispezione soddisfacente e titolo pulito. Usa un avvocato indipendente per redigere o rivedere le clausole per evitare obblighi contrattuali sfavorevoli.
Quando scegliere su progetto vs pronto: scenari
- Scegli su progetto se hai un orizzonte temporale medio‑lungo, dai priorità alla crescita del capitale o apprezzi la personalizzazione del design e piani di pagamento flessibili. L’acquisto su progetto può adattarsi a investitori disposti a mantenere l’immobile durante la costruzione e la consegna.
- Scegli pronto se hai bisogno di reddito da locazione immediato, vuoi trasferirti rapidamente o preferisci la certezza del prodotto e delle finiture. Le abitazioni pronte sono adatte ad acquirenti che utilizzano finanziamenti ipotecari legati a un titolo di proprietà completato o a chi dà priorità a un basso rischio di esecuzione.
Esempi di scenario (indicazioni ipotetiche)
- Un investitore a lungo termine che cerca esposizione a un nuovo distretto può accettare i tempi su progetto e poi mantenere l’immobile per l’apprezzamento del capitale o rimetterlo in locazione dopo la consegna se le condizioni di mercato sono favorevoli.
- Un lavoratore che deve trasferirsi e necessita di alloggio immediato tipicamente darà priorità agli immobili pronti per rapidità e certezza.
Domande frequenti
In cosa differiscono i piani di pagamento tra immobili su progetto e immobili pronti?
Gli acquisti su progetto prevedono comunemente pagamenti scaglionati legati alle fasi di costruzione, che possono aiutare il flusso di cassa. Gli acquisti di immobili pronti solitamente richiedono pagamenti iniziali maggiori o un mutuo approvato su un titolo di proprietà completato. Conferma i piani di pagamento esatti e i termini con il costruttore e il tuo prestatore.
Quali sono i rischi più comuni negli acquisti su progetto?
I rischi principali includono ritardi nella costruzione, cambiamenti nelle specifiche del progetto, insolvenza del costruttore e fluttuazioni di mercato che influenzano il valore di rivendita. Mitiga questi rischi ricercando lo storico del costruttore, verificando la registrazione del progetto presso le autorità e assicurando che siano in atto protezioni in escrow.
Posso ottenere un mutuo per un immobile su progetto?
La disponibilità e i termini del mutuo per immobili su progetto variano a seconda del prestatore e dipendono dal costruttore e dallo stadio di costruzione. Alcuni istituti offrono finanziamenti progressivi, ma i requisiti differiscono—parla con gli erogatori di mutui e conferma l’idoneità e le condizioni prima di impegnarti.
Cosa devo controllare alla consegna di un immobile pronto?
Alla consegna, esegui un’ispezione indipendente, verifica che tutti gli arredi e le finiture corrispondano al contratto, richiedi un rendiconto delle spese condominiali e conferma che non ci siano pagamenti o problemi legali pendenti sul titolo. Utilizza un professionista per le pratiche di trasferimento per gestire la registrazione.
Con chi dovrei consultarmi prima di prendere una decisione d’acquisto?
Coinvolgi un agente immobiliare registrato, un avvocato indipendente esperto nella legge immobiliare di Dubai e un consulente per i mutui se è necessario il finanziamento. Conferma le questioni legali e normative con il Dubai Land Department (DLD) e RERA per assicurarti la conformità alle regole vigenti.
Checklist finale prima di firmare
- Verifica la registrazione del progetto e il track record del costruttore.
- Conferma il piano di pagamento e l’escrow o la protezione dei fondi.
- Ottieni consulenza legale pre‑contrattuale e fatti spiegare tutte le clausole.
- Modella il flusso di cassa per i periodi di acquisto e proprietà, includendo scenari peggiori.
- Organizza ispezioni indipendenti alla consegna e assicurati tutte le garanzie e i documenti di completamento.
Scegliere tra immobili su progetto e immobili pronti a Dubai significa abbinare tempistiche, appetito per il rischio e pianificazione finanziaria ai tuoi obiettivi. In caso di dubbio, prenditi il tempo per eseguire scenari con il tuo team di consulenti e conferma i dettagli normativi e finanziari con le autorità competenti prima di firmare qualsiasi contratto.