Off‑plan versus bien prêt à Dubaï : comment choisir
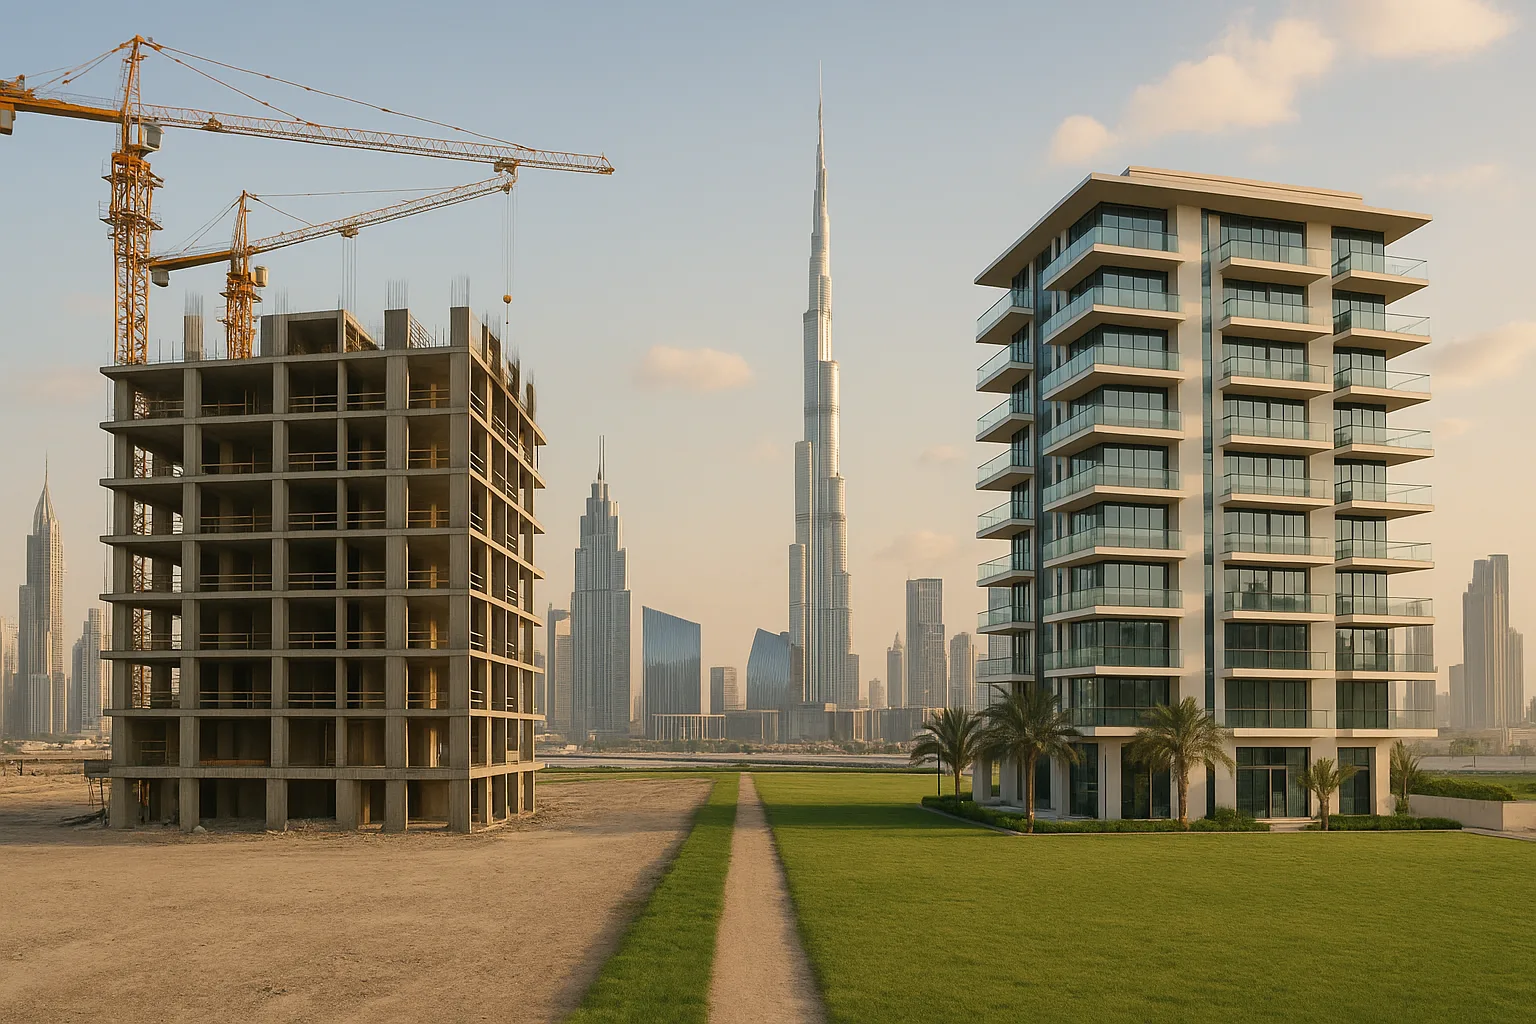
Comprendre les différences fondamentales
Les biens off‑plan sont vendus avant ou pendant la construction ; les acheteurs s'engagent tôt, souvent via des plans de paiement échelonnés. Les biens prêts sont achevés et disponibles pour une occupation ou une location immédiate.
Le choix influence le calendrier, la trésorerie et ce que vous pouvez inspecter avant l'achat. L'off‑plan peut offrir une plus grande personnalisation et des paiements échelonnés. Les biens prêts donnent une visibilité sur le produit final et un contrôle immédiat de l'actif.
Comprendre ces différences essentielles vous aidera à prioriser ce qui compte pour vous : l'appréciation potentielle du prix et la personnalisation (off‑plan) versus la certitude et le revenu immédiat (prêt).
Considérations financières et structure des paiements
Évaluez votre budget et vos besoins de financement. Les transactions off‑plan permettent généralement des acomptes initiaux plus faibles et des paiements échelonnés liés aux étapes de construction, ce qui peut aider la trésorerie. Les biens prêts exigent habituellement un apport initial plus important et une approbation complète du crédit immobilier avant le transfert.
Tenez compte des coûts récurrents applicables aux deux options : charges de service, entretien, gestion immobilière et éventuels frais de transfert ou d'enregistrement. Ne vous fiez jamais à un seul montant : confirmez tous les frais avec votre prêteur, le Dubai Land Department (DLD) et votre conseiller financier.
Comment comparer le coût total de possession
- Calculez le coût d'achat complet : acompte, paiements restants, frais de transfert et éventuels frais d'agence ou juridiques. Pour l'off‑plan, incluez tous les paiements prévus aux différentes étapes jusqu'à la livraison.
- Ajoutez les coûts récurrents : charges annuelles de service, services publics, assurance et frais de gestion immobilière. Demandez au promoteur ou à l'administrateur les budgets récents des charges de service du projet lors de la comparaison.
- Considérez les coûts de financement : taux d'intérêt, frais de dossier et la planification des paiements. Pour les achats off‑plan, confirmez si des intérêts courent sur les paiements échelonnés ou seulement après le décaissement du crédit immobilier.
Si vous comparez deux biens, construisez un modèle de trésorerie pluriannuel (même un simple tableur) qui montre les échéances de paiement et les revenus locatifs ou dépenses projetés. Cela met en évidence les pressions potentielles sur la liquidité et aide à identifier l'option conforme à votre tolérance de trésorerie.
Profil de risque et diligence raisonnable
L'off‑plan comporte des risques spécifiques : retards de construction, modifications des spécifications, tension financière du promoteur ou différences entre le matériel marketing et la construction achevée. Les biens prêts éliminent le risque de construction, mais vous devez toujours vérifier l'existence de défauts, de charges impayées ou de servitudes légales.
Étapes de diligence raisonnable à suivre : vérifiez le parcours du promoteur et ses projets achevés ; contrôlez que le projet et la vente sont enregistrés auprès des autorités compétentes (confirmez les procédures avec RERA/DLD) ; examinez attentivement le contrat de vente pour les délais de livraison, les clauses d'indemnisation et les arrangements d'entiercement ; et obtenez un avis juridique indépendant si nécessaire.
Contrôles pratiques pour les achats off‑plan
- Visitez d'autres développements achevés du même promoteur pour inspecter la qualité de construction et le service après‑vente.
- Confirmez qu'un compte séquestre ou une protection statutaire équivalente est en place pour les fonds des acheteurs ; demandez la documentation.
- Passez en revue le plan maître de la communauté et toute phase future proposée pouvant affecter les vues, l'accès ou les équipements.
- Vérifiez les communications du promoteur concernant les retards et leur politique d'indemnisation — assurez‑vous qu'elle est clairement indiquée dans le contrat de vente.
Contrôles pratiques pour les biens prêts
- Mandatez une inspection indépendante de réception ou du bâtiment pour identifier les défauts ou les besoins d'entretien avant la remise.
- Demandez l'historique des charges de service et tout travaux majeurs planifiés susceptibles d'entraîner des appels de fonds exceptionnels.
- Demandez un planning d'occupation ou de location actuel si le bien est vendu occupé, et vérifiez les conditions de tout contrat de location existant.
Objectifs d'investissement et horizon temporel
Alignez le choix sur vos objectifs. Si vous recherchez une croissance du capital et acceptez d'attendre, l'off‑plan peut offrir un potentiel d'appréciation entre le lancement et l'achèvement. Si un revenu locatif fiable ou une occupation immédiate sont prioritaires, un bien prêt est généralement mieux adapté.
Considérez les options de sortie et la liquidité. Les biens prêts peuvent être loués ou vendus immédiatement, selon les conditions du marché. Les positions off‑plan peuvent être plus difficiles à céder avant l'achèvement et sensibles au sentiment du marché autour de la livraison.
Comment évaluer les rendements
- Pour les investisseurs locatifs, calculez les rendements brut et net : loyer attendu divisé par le coût d'acquisition (puis soustrayez les coûts courants pour estimer le rendement net). Utilisez des estimations de loyers prudentes et prévoyez des périodes de vacance entre locataires.
- Pour la croissance du capital, considérez les fondamentaux du lieu : connexions de transport, infrastructures prévues, pôles d'emploi et la réputation du promoteur. La croissance du capital est par nature incertaine : établissez toujours des scénarios pessimistes dans votre modèle.
Étapes pratiques d'achat : quoi vérifier à l'achèvement et à la remise
Pour l'off‑plan, construisez une checklist pour l'inspection de réception : assurez‑vous que les spécifications correspondent au contrat, inspectez les finitions et obtenez toutes les garanties et certificats avant d'effectuer le paiement final. Confirmez que le promoteur a rempli les obligations statutaires et que le transfert de propriété peut se dérouler via le DLD ou le processus Oqood — vérifiez la bonne procédure auprès d'un conseiller.
Pour les biens prêts, mandatez une inspection indépendante, demandez l'historique des charges de service et confirmez qu'il n'existe aucune dette en souffrance. Vérifiez que les documents de titre sont en règle et que les procédures de transfert sont claires avec le vendeur et votre conseiller en transfert de propriété.
Praticité lors de la remise
- Organisez une inspection professionnelle qui teste la plomberie, l'électricité, les portes et fenêtres, et qui recherche les infiltrations d'eau, l'humidité ou des problèmes structurels.
- Obtenez toutes les clés, badges d'accès et notices des appareils. Pour l'off‑plan, assurez‑vous que les garanties pour les appareils, les équipements et les éléments structurels sont fournies et clairement datées.
- Sécurisez un dossier complet de remise : documents de titre, certificat d'achèvement ou permis d'occupation (si applicable), règlement de la communauté et détails des charges de service.
Conseils de négociation et contractuels
- Pour l'off‑plan : négociez les jalons de paiement, le montant des frais de réservation et toute clause supplémentaire sur les spécifications ou l'indemnisation en cas de retard. Renseignez‑vous sur les incitations comme les plans de paiement, les remboursements ou les garanties de loyer, mais vérifiez les conditions par écrit.
- Pour les biens prêts : insistez sur un inventaire clair le cas échéant et négociez l'exécution de travaux correctifs avant le transfert, ou obtenez un ajustement de prix pour couvrir les défauts identifiés.
- Incluez toujours une liste claire de conditions dans toute offre : clause de financement, inspection satisfaisante et titre exempt de charges. Faites rédiger ou relire les clauses par un avocat indépendant pour éviter des obligations contractuelles défavorables.
Quand choisir off‑plan ou prêt : scénarios
- Choisissez l'off‑plan si vous avez un horizon moyen à long terme, que vous privilégiez la croissance du capital ou que vous accordez de l'importance à la personnalisation du design et aux plans de paiement flexibles. L'off‑plan convient aux investisseurs prêts à conserver pendant la construction et la remise.
- Choisissez le prêt si vous avez besoin d'un revenu locatif immédiat, souhaitez emménager rapidement ou préférez la certitude sur le produit et les finitions. Les biens prêts conviennent aux acheteurs utilisant un crédit immobilier lié à un titre de propriété achevé ou à ceux qui privilégient un risque d'exécution faible.
Exemples de scénarios (guide hypothétique)
- Un investisseur long terme cherchant une exposition à un nouveau quartier peut accepter le calendrier off‑plan puis soit conserver le bien pour l'appréciation du capital, soit le remettre en location après achèvement si les conditions du marché sont favorables.
- Un propriétaire‑locataire devant déménager pour le travail et nécessitant un logement immédiat privilégiera généralement le stock prêt pour la rapidité et la certitude.
Questions fréquemment posées
En quoi les plans de paiement diffèrent‑ils entre off‑plan et biens prêts ?
Les achats off‑plan comprennent couramment des paiements échelonnés liés aux étapes de construction, ce qui peut aider la trésorerie. Les achats de biens prêts exigent généralement des paiements initiaux plus conséquents ou un crédit immobilier approuvé sur un titre de propriété achevé. Confirmez les calendriers et les conditions de paiement exacts auprès du promoteur et de votre prêteur.
Quels sont les risques les plus fréquents pour les achats off‑plan ?
Les risques clés incluent les retards de construction, les modifications du projet, l'insolvabilité du promoteur et les fluctuations du marché affectant la valeur à la revente. Réduisez ces risques en recherchant l'historique du promoteur, en vérifiant l'enregistrement du projet auprès des autorités et en vous assurant que des protections par compte séquestre sont en place.
Puis‑je obtenir un crédit immobilier pour un bien off‑plan ?
La disponibilité et les conditions de crédit pour les biens off‑plan varient selon le prêteur et dépendent du promoteur et du stade de construction. Certains établissements proposent un financement progressif, mais les exigences diffèrent : consultez les fournisseurs de crédits immobiliers et confirmez l'éligibilité et les conditions avant de vous engager.
Que dois‑je vérifier à la remise pour un bien prêt ?
À la remise, faites réaliser une inspection indépendante, vérifiez que les équipements et finitions correspondent au contrat, demandez un relevé des charges de service et confirmez qu'il n'y a pas de paiements ou de problèmes juridiques en suspens sur le titre. Faites appel à un professionnel en transfert de propriété pour gérer le transfert et l'enregistrement.
Qui dois‑je consulter avant de prendre une décision d'achat ?
Faites appel à un courtier immobilier enregistré, à un avocat indépendant expérimenté en droit immobilier à Dubaï et à un conseiller en crédits immobiliers si un financement est nécessaire. Confirmez les questions juridiques et réglementaires auprès du Dubai Land Department (DLD) et de RERA afin de garantir la conformité aux règles en vigueur.
Checklist finale avant de signer
- Vérifiez l'enregistrement du projet et le parcours du promoteur.
- Confirmez le calendrier des paiements et l'existence d'un compte séquestre ou d'une protection des fonds.
- Obtenez un avis juridique pré‑contrat et faites expliquer toutes les clauses.
- Modélisez la trésorerie pour les périodes d'achat et de possession, y compris les scénarios pires.
- Organisez des inspections indépendantes à la remise et sécurisez toutes les garanties et les documents d'achèvement.
Choisir entre off‑plan et bien prêt à Dubaï revient à faire correspondre calendrier, appétit pour le risque et planification financière à vos objectifs. En cas de doute, prenez le temps d'établir des scénarios avec votre équipe de conseillers et confirmez les détails réglementaires et financiers auprès des autorités concernées avant de signer un contrat.